Rentabilidade bruta do arrendamento em Portugal em 2026: Lisboa, Porto e mais cinco cidades, com os dados da CASAFARI
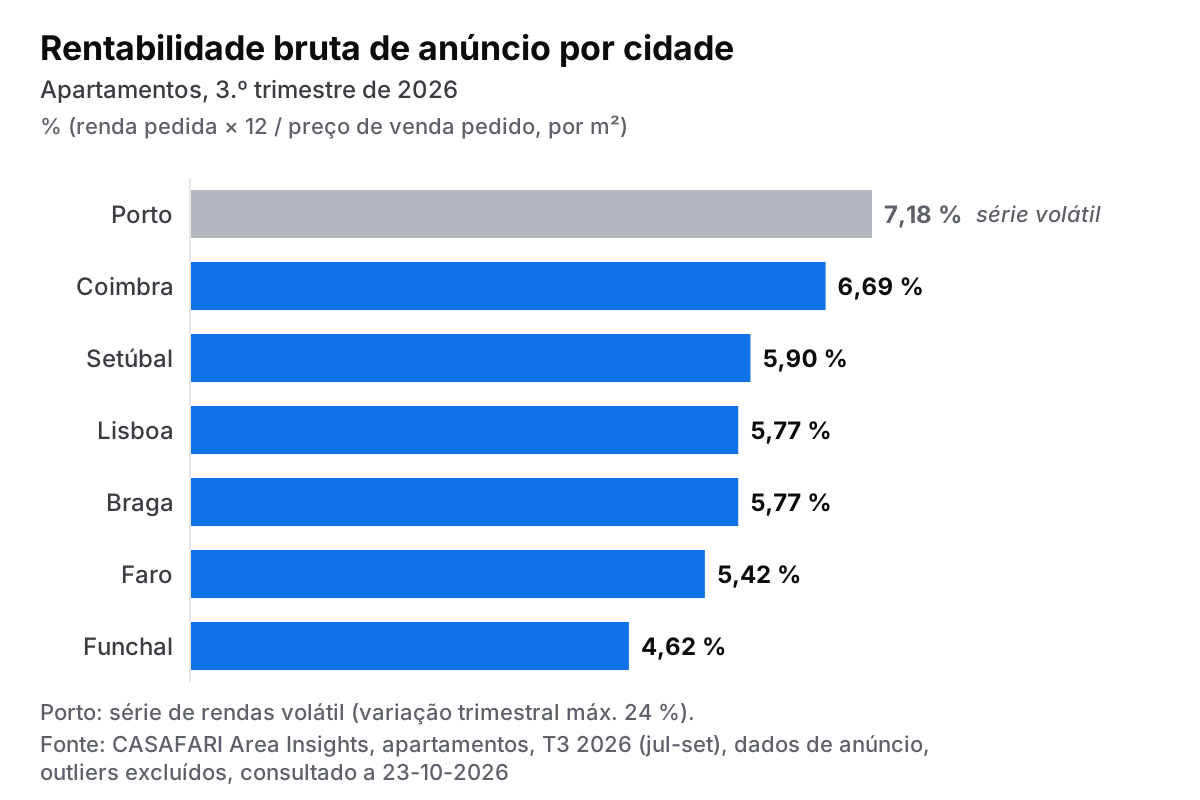
No terceiro trimestre de 2026, a rentabilidade bruta de anúncio para apartamentos em Portugal varia entre 4,62 % no Funchal e 6,69 % em Coimbra, registando Lisboa 5,77 %. O Porto atinge 7,18 %, mas assenta numa série de rendas volátil. Calculados com dados do Area Insights da CASAFARI de julho a setembro de 2026, estes valores cruzam rendas e preços médios pedidos por metro quadrado, servindo de base para apurar o rendimento líquido final.
Qual é a rentabilidade bruta do arrendamento nas principais cidades portuguesas em 2026?
Analisar o mercado de arrendamento exige olhar para lá da capital. Segundo os dados do CASAFARI Area Insights para o terceiro trimestre de 2026 (julho a setembro), a média simples da rentabilidade bruta nas sete cidades analisadas fixa-se nos 5,9 %. Excluindo o Porto, o intervalo estende-se dos 4,62 % no Funchal aos 6,69 % em Coimbra.
| Cidade | Renda média pedida (€/m²/mês) | Preço médio de venda (€/m²) | Rentabilidade bruta de anúncio (%) |
|---|---|---|---|
| Coimbra | 16,16 € | 2.898,18 € | 6,69 % |
| Setúbal | 15,59 € | 3.173,08 € | 5,90 % |
| Lisboa | 29,47 € | 6.130,39 € | 5,77 % |
| Braga | 12,52 € | 2.602,08 € | 5,77 % |
| Faro | 16,86 € | 3.733,62 € | 5,42 % |
| Funchal | 17,24 € | 4.478,52 € | 4,62 % |
| Porto * | 26,03 € | 4.347,59 € | 7,18 % |
*Nota: A série de rendas do Porto apresenta volatilidade acrescida no período analisado.
Um detalhe salta à vista: Braga tem o valor por metro quadrado mais acessível do conjunto (2.602,08 €/m²), mas a sua rentabilidade bruta (5,77 %) é exatamente igual à de Lisboa, onde o metro quadrado custa 6.130,39 €. Como as rendas pedidas em Braga também são as mais baixas (12,52 €/m²), a proporção mantém-se. Um ativo mais barato não é automaticamente mais rentável.
Coimbra destaca-se com 6,69 %, impulsionada por uma forte subida das rendas no último ano. Por sua vez, quem deseja perceber como encontrar a rentabilidade do arrendamento com a CASAFARI deve avaliar a consistência destes rácios em cada trimestre.
O que é, exatamente, uma rentabilidade bruta de anúncio?
A rentabilidade bruta de anúncio calcula-se multiplicando a renda mensal pedida por 12 e dividindo o resultado pelo preço de venda pedido, ambos expressos por metro quadrado. É a métrica padrão para comparar mercados rapidamente:
Rentabilidade Bruta = (Renda Pedida por m² × 12) / Preço de Venda Pedido por m²
Convém ter em conta três limites práticos deste indicador:
- Preços de anúncio: refletem os valores pedidos pelos proprietários e não os montantes das taxas de escritura. Como o preço final transacionado tende a ser inferior, a rentabilidade real de aquisição pode ser ligeiramente superior.
- Rendas pedidas: representam a oferta no mercado aberto e não a totalidade dos contratos em vigor. Para contextualizar, o destaque do INE sobre as rendas dos novos contratos no 2.º trimestre de 2026 registou uma mediana nacional de 10,17 €/m² nos contratos celebrados (mais 10,2 % em termos homólogos).
- Médias municipais: o valor agregador da cidade omite disparidades entre freguesias. Para compreender esta filtragem técnica, consulte o que são outliers e porque são excluídos.
Os dados de oferta ativa são indispensáveis para mapear o mercado em tempo real. Quem procura encontrar as localizações mais rentáveis para investir beneficia de indicadores atualizados continuamente.
Rendas e preços de venda: o que subiu mais depressa em cada cidade?
A rentabilidade bruta aumenta quando os valores das rendas sobem a um ritmo superior ao dos preços de compra. No terceiro trimestre de 2026, o comportamento homólogo revelou dinâmicas opostas entre regiões.
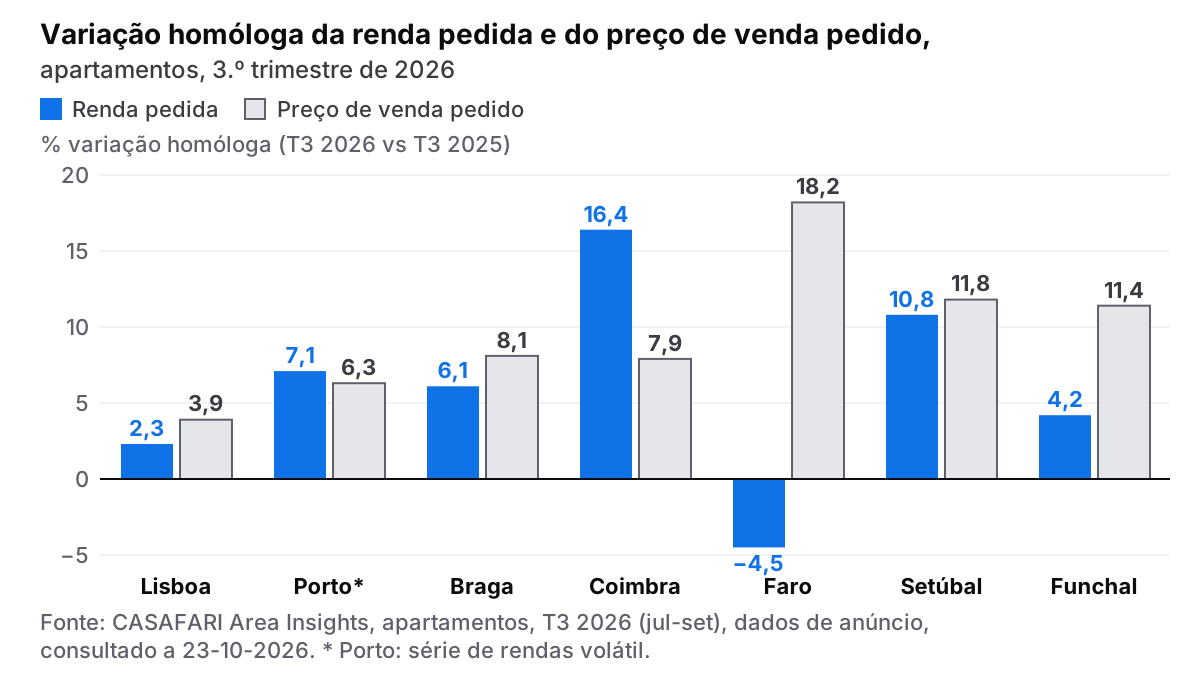
Em Coimbra, a renda pedida disparou 16,4 % face ao ano anterior, enquanto o preço de venda subiu 7,9 %, explicando a liderança na rentabilidade. Em Setúbal, o crescimento foi equilibrado: rendas sobem 10,8 % e preços 11,8 %. Em Lisboa, a renda pedida avançou 2,3 % e os preços subiram 3,9 %, mostrando uma compressão ligeira da rentabilidade. Para contextualizar a capital, é útil analisar a evolução das rendas em Lisboa desde 2018.
Em Braga, as rendas subiram 6,1 % perante uma subida de 8,1 % na venda. No Funchal, os preços aceleraram 11,4 % para um aumento de rendas de 4,2 %.
O caso de Faro exige atenção: os preços de venda subiram 18,2 % em termos homólogos, enquanto as rendas pedidas recuaram 4,5 %, descendo a rentabilidade para 5,42 %. No Algarve, o arrendamento de longa duração concorre com o mercado sazonal. Quem compra aos preços atuais está a adquirir ativos com yields calculadas sobre os valores do passado.
No Porto, a renda pedida subiu 7,1 % e o preço de venda 6,3 %. No entanto, a série histórica de rendas da cidade apresentou oscilações trimestrais de até 24 %. Recomenda-se analisar a tendência de quatro trimestres em vez de isolar um único ponto.
Da rentabilidade bruta à líquida: que custos retirar?
Para passar da rentabilidade bruta ao rendimento real, o senhorio deve deduzir todos os encargos operacionais e fiscais suportados ao longo do ano.
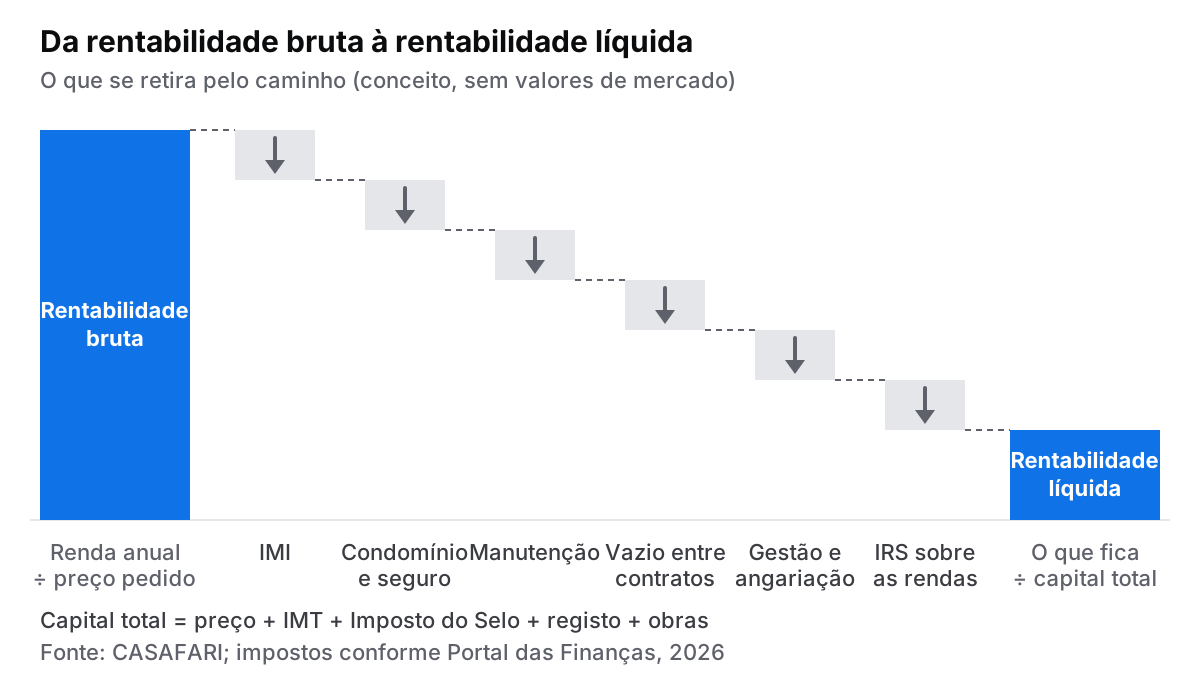
Entre as despesas habituais contam-se:
- Imposto Municipal sobre Imóveis (IMI), cuja taxa é fixada anualmente por cada município;
- Quotas de condomínio e seguro multirriscos do imóvel;
- Manutenção preventiva e pequenas reparações;
- Períodos de desocupação (vazio entre contratos);
- Comissão de angariação de inquilino e gestão da propriedade.
Tomemos um exemplo hipotético baseado nas médias de Lisboa no terceiro trimestre de 2026. Um apartamento de 70 m² tem um preço médio pedido de 429.127 € (70 m² × 6.130,39 €/m²) e uma renda pedida de 2.063 € por mês (70 m² × 29,47 €/m²), gerando 24.755 € anuais — o equivalente aos 5,77 % de rentabilidade bruta.
Suponhamos que o proprietário suporta anualmente 400 € de IMI, 720 € de condomínio e seguro, 500 € em manutenção e reserva um mês de renda para eventual vazio ou custos de gestão. Abatendo estes custos e aplicando a tributação sobre o rendimento, o retorno líquido situa-se tipicamente um a dois pontos percentuais abaixo do valor bruto.
Além disso, o capital total investido deve incluir os custos de aquisição: Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT), Imposto do Selo sobre a escritura, emolumentos notariais e registo predial.
Que impostos paga quem arrenda em Portugal?
A fiscalidade determina a receita final líquida do investidor. Os principais impostos a considerar são:
- IRS (Categoria F): A taxa autónoma por defeito sobre os rendimentos prediais é de 25 %. Os contratos de habitação de duração igual ou superior a cinco anos beneficiam de reduções progressivas da taxa, podendo consultar as taxas de IRS sobre as rendas consoante a duração do contrato. O senhorio pode também optar pelo englobamento.
- Imposto do Selo: Corresponde a 10 % do valor de uma renda mensal. Deve verificar como se paga o Imposto do Selo num contrato de arrendamento no Portal das Finanças através do Modelo 2 até ao fim do mês seguinte ao início do contrato.
- IMT na compra: Os limites de tributação foram ajustados em 2 %. Pode consultar os escalões do IMT em 2026. A isenção para habitação própria e permanente (até 106.346 €) não se aplica a imóveis adquiridos para investimento.
As despesas de conservação, IMI e condomínio podem ser deduzidas aos rendimentos prediais no IRS, reduzindo a matéria coletável.
Que regras do arrendamento limitam a renda que se pode pedir?
O enquadramento legal estabelece limites à atualização e gestão dos contratos:
- Coeficiente de atualização anual: Para 2026, o coeficiente fixou-se em 1,0224, segundo o Aviso n.º 23174/2025/2 do INE. Consulte o coeficiente de atualização das rendas para 2026 (DECO PROteste), que limita o aumento das rendas vigentes a um máximo de 2,24 %. Quem adquire um imóvel com inquilino herda a renda existente e este limite legal.
- Comunicação obrigatoria à Autoridade Tributária: A participação do contrato nas Finanças é indispensável para garantir a legalidade do arrendamento e beneficiar de reduções fiscais.
- Legislação laboral e urbana: O Novo Regime do Arrendamento Urbano estabelece regras específicas sobre prazos mínimos, renovações e denúncia de contratos que devem ser validadas antes de fechar negócio.
Como verificar a rentabilidade de um imóvel concreto antes de comprar
Antes de avançar para uma aquisição, convém seguir uma rotina rigorosa de verificação:
- Extrair séries temporais locais: Consulte o valor médio por metro quadrado na freguesia exata utilizando a ferramenta Time Series.
- Analisar a estabilidade da zona: Confirme se os valores do arrendamento mantêm estabilidade ao longo dos últimos quatro trimestres.
- Validar o preço de mercado: Compare o imóvel alvo com transações recentes recorrendo ao produto Avaliações & Estudo de Mercado.
- Calcular a yield sobre o capital total: Adicione o IMT, Imposto do Selo de aquisição, escritura e obras ao preço do imóvel no denominador.
- Simular a tributação do contrato: Aplique a taxa de IRS ajustada ao prazo de arrendamento pretendido.
As equipas de análise e programadores podem consultar a documentação do Area Insights em developers.casafari.com (em inglês) para integrar estas séries de dados. Para aceder às chaves de API, basta criar uma conta e obter uma chave de API em platform.casafari.com. O consumo de dados é contabilizado em tokens de acordo com o plano subscrito.
Para profissionais do setor, apresentar um estudo de rentabilidade suportado por dados reais transmite total transparência ao cliente. Descubra as soluções da CASAFARI para investidores imobiliários e tome decisões fundamentadas com base na maior base de dados imobiliária da Europa.
Perguntas frequentes
Qual é a rentabilidade do arrendamento em Lisboa em 2026?
No terceiro trimestre de 2026, a rentabilidade bruta de anúncio em Lisboa fixou-se nos 5,77 %, com uma renda média pedida de 29,47 €/m²/mês e um preço de venda pedido de 6.130,39 €/m², segundo dados do CASAFARI Area Insights recolhidos a 23 de outubro de 2026. Em termos homólogos, as rendas subiram 2,3 % e os preços 3,9 %, resultando numa ligeira compressão da rentabilidade. Trata-se de um valor bruto de anúncio, antes de deduzir impostos, condomínio, IMI e encargos de manutenção.
Qual é a cidade mais rentável para arrendar em Portugal?
Considerando as séries estáveis do terceiro trimestre de 2026 do CASAFARI Area Insights, Coimbra apresenta a maior rentabilidade bruta de anúncio (6,69 %), seguida por Setúbal (5,90 %), Lisboa (5,77 %) e Braga (5,77 %). O Porto regista 7,18 %, mas a sua série de rendas apresenta forte volatilidade trimestral, devendo ser analisada com cautela. A cidade com maior rentabilidade bruta não é necessariamente o melhor investimento, devendo considerar-se o risco de desocupação e a liquidez do ativo.
Como se calcula a rentabilidade bruta de um imóvel para arrendar?
A rentabilidade bruta obtém-se dividindo o rendimento anual das rendas pelo preço de compra do imóvel e multiplicando por 100. Por exemplo, um apartamento comprado por 240.000 € e arrendado por 1.000 € por mês (12.000 € por ano) gera uma rentabilidade bruta de 5 %. A CASAFARI efetua este cálculo por metro quadrado a partir de dados de anúncio, excluindo outliers. Numa análise real de investimento, deve somar-se ao preço o valor do IMT, Imposto do Selo e escrituras.
Qual é a diferença entre rentabilidade bruta e líquida?
A rentabilidade bruta compara apenas a renda bruta anual com o preço de aquisição do imóvel. A rentabilidade líquida deduz todas as despesas operacionais (IMI, condomínio, seguro multirriscos, manutenção, custos de desocupação e gestão) e o IRS incidente sobre as rendas. A rentabilidade líquida situa-se habitualmente entre um a dois pontos percentuais abaixo da bruta, variando consoante o município e a duração do contrato celebrado.
Quanto paga um senhorio de IRS sobre as rendas?
A taxa autónoma por defeito no IRS (Categoria F) é de 25 % sobre os rendimentos prediais. Contratos de arrendamento habitacional com duração igual ou superior a cinco anos beneficiam de taxas reduzidas que diminuem à medida que o prazo aumenta, existindo também a opção de englobamento. O senhorio pode deduzir despesas com IMI, condomínio e obras de conservação à matéria coletável, pagando ainda 10 % do valor de uma renda mensal como Imposto do Selo aquando da comunicação do contrato à Autoridade Tributária.